📝2.2 — Calcul de TVA, marges et taux dans une cafétéria
Dans une cafétéria, un sandwich vendu 5,50 euros ne rapporte pas 5,50 euros au gérant. La TVA prélève une part fixe. La matière première prélève une autre part. Le reste seulement paye les charges et le salaire.
La TVA, ou taxe sur la valeur ajoutée, est un impôt payé par le client final. Le professionnel la collecte pour l'État. Il ne la garde jamais. Dans une cafétéria, le prix affiché sur l'ardoise est presque toujours un prix TTC, c'est-à-dire toutes taxes comprises.
Ce prix contient donc deux parties. La première partie est le prix HT, ou hors taxes. C'est la somme qui revient à l'établissement. La seconde partie est le montant de la TVA. Cette somme sera reversée au Trésor public à la fin du mois ou du trimestre.
Comprendre cette séparation est essentiel pour tout futur professionnel de la restauration. En effet, un cuisinier ou un employé de cafétéria peut être amené à contrôler une caisse, à établir un ticket ou à vérifier une facture fournisseur.
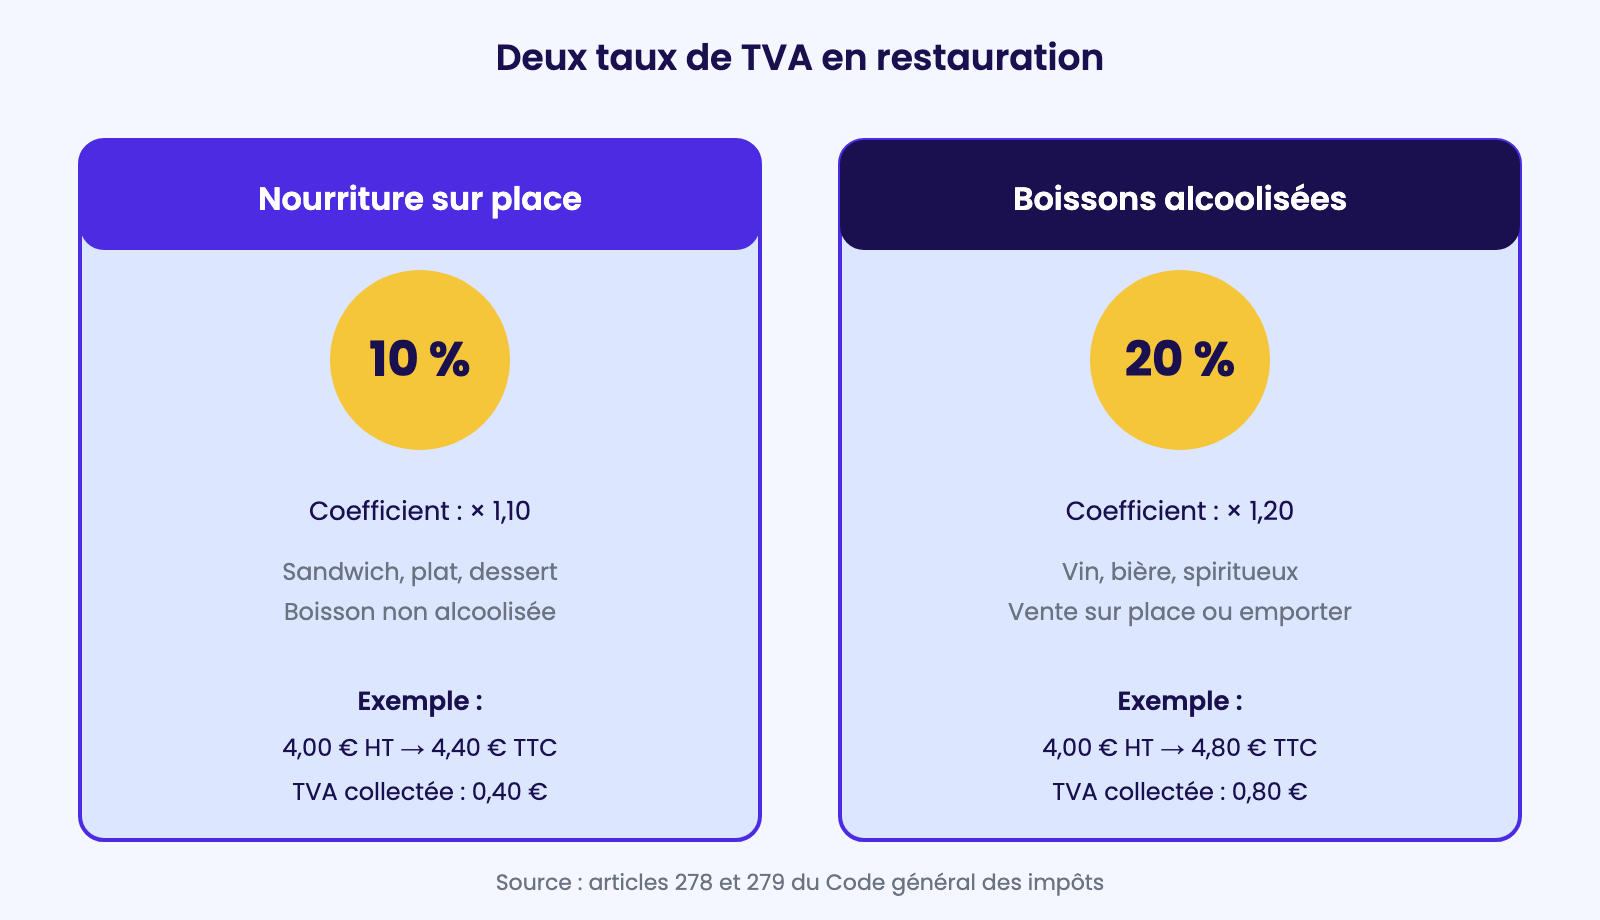
Le mécanisme de calcul repose sur un pourcentage appliqué au prix HT. En restauration, deux taux principaux existent. Le taux de 10 % s'applique à la nourriture consommée sur place ou à emporter pour consommation immédiate.
Le taux de 20 % s'applique aux boissons alcoolisées. Pour passer du prix HT au prix TTC, il faut multiplier le HT par un coefficient.
Ce coefficient vaut 1,10 pour un plat et 1,20 pour un verre de vin. Par exemple, un sandwich à 4 euros HT devient 4,40 euros TTC. Le calcul est simple : 4 multiplié par 1,10 égale 4,40. À l'inverse, pour retrouver le HT à partir du TTC, il faut diviser. Un menu affiché à 8,80 euros TTC correspond à 8 euros HT, soit 8,80 divisé par 1,10.
Par ailleurs, connaître le prix HT ne suffit pas à savoir si l'établissement gagne de l'argent. Il faut aussi connaître le coût des matières premières.
C'est ici qu'intervient la notion de marge. La marge brute est la différence entre le prix de vente HT et le coût d'achat HT des ingrédients.
Prenons un exemple concret. Un croque-monsieur est vendu 5 euros HT dans une cafétéria. Les ingrédients (pain, jambon, fromage, beurre) coûtent 1,50 euro. La marge brute est donc de 3,50 euros. Cette marge doit couvrir toutes les autres dépenses.
Le loyer, l'électricité, les salaires, l'emballage et les impôts se paient avec cette somme. Une marge trop faible met l'établissement en danger.
C'est pourquoi les professionnels utilisent aussi un indicateur en pourcentage. On l'appelle le taux de marque. Il indique quelle part du prix de vente représente la marge.
La formule est la suivante : marge divisée par prix de vente HT, multipliée par 100. Reprenons le croque-monsieur
. Sa marge est de 3,50 euros pour un prix de vente HT de 5 euros. Le calcul donne : 3,50 divisé par 5, multiplié par 100, soit 70 %. Autrement dit, 70 % du prix de vente couvre les charges et le bénéfice.
En cafétéria, un taux de marque compris entre 65 % et 75 % est courant sur les plats. Sur les boissons chaudes, il peut dépasser 85 %. Sur les boissons alcoolisées, il varie selon la carte.
Concrètement, tous ces calculs se recoupent sur un même produit. L'employé qui remplit une fiche technique doit savoir naviguer entre HT, TTC, marge et taux.
Il doit aussi comprendre le lien avec le prix affiché au client. Une erreur de calcul de TVA peut fausser tout le résultat mensuel de la cafétéria.
Une marge mal calculée peut conduire à vendre à perte sans s'en apercevoir. Ces compétences numériques sont donc au cœur du métier. Elles justifient une pratique régulière avec une calculatrice et des exercices variés.
<aside>
📌 Formule à mémoriser : Prix TTC = Prix HT × (1 + taux de TVA). Pour la restauration sur place, le coefficient est 1,10. Pour les boissons alcoolisées, il est 1,20.
L'article 279 du Code général des impôts fixe le taux réduit de TVA à 10 % pour les ventes à consommer sur place et pour la restauration à emporter destinée à une consommation immédiate. Les boissons alcoolisées relèvent du taux normal de 20 %, prévu à l'article 278 du même code.
Le référentiel du CAP PSR (RNCP35317) inscrit ces calculs dans le pôle des enseignements généraux en mathématiques. Le professionnel doit savoir appliquer un pourcentage, calculer une taxe et vérifier un ticket de caisse.
⚠️ Ne confondez pas taux de marque et taux de marge. Le taux de marque se calcule sur le prix de vente. Le taux de marge se calcule sur le coût d'achat. Les deux résultats sont différents.
Dans une cafétéria, l'employé polyvalent utilise ces calculs plusieurs fois par jour. À l'ouverture, il vérifie l'affichage des prix TTC en vitrine.
Il contrôle que la caisse enregistre bien la TVA sur chaque vente. À la réception d'une facture fournisseur, il vérifie le montant HT, le taux appliqué et le total TTC.
En fin de service, il aide parfois à faire le bilan des ventes par catégorie. Une calculatrice de poche ou une application mobile suffit. La règle d'or reste la même : toujours vérifier deux fois le taux avant de valider un calcul.
Situation professionnelle — Calcul de marge sur un menu du jour dans une cafétéria d'entreprise
Léa, employée polyvalente dans une cafétéria d'entreprise de 400 couverts par jour, prépare l'affichage du menu du jour avec sa responsable. Le plat proposé est un tajine de poulet servi avec semoule. Les ingrédients coûtent 1,80 euro par portion. La responsable souhaite atteindre un taux de marque de 70 %. Léa doit trouver le prix de vente HT à afficher. Elle raisonne à l'envers : si la marge représente 70 % du prix, alors les ingrédients représentent 30 % du prix. Elle divise donc 1,80 par 0,30 et obtient 6 euros HT. En appliquant la TVA à 10 %, le prix TTC affiché sera de 6,60 euros. Sa responsable valide le calcul et félicite Léa pour sa méthode claire.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.