📝2.4 — Pièges des pourcentages et erreurs d'interprétation courantes
2.4 — Pièges des pourcentages et erreurs d'interprétation courantes
Un plat vendu 10 euros subit une hausse de 20 %, puis une baisse de 20 %. Beaucoup pensent retomber à 10 euros. En réalité, le prix final est de 9,60 euros. Ce petit écart cache un piège classique du pourcentage.
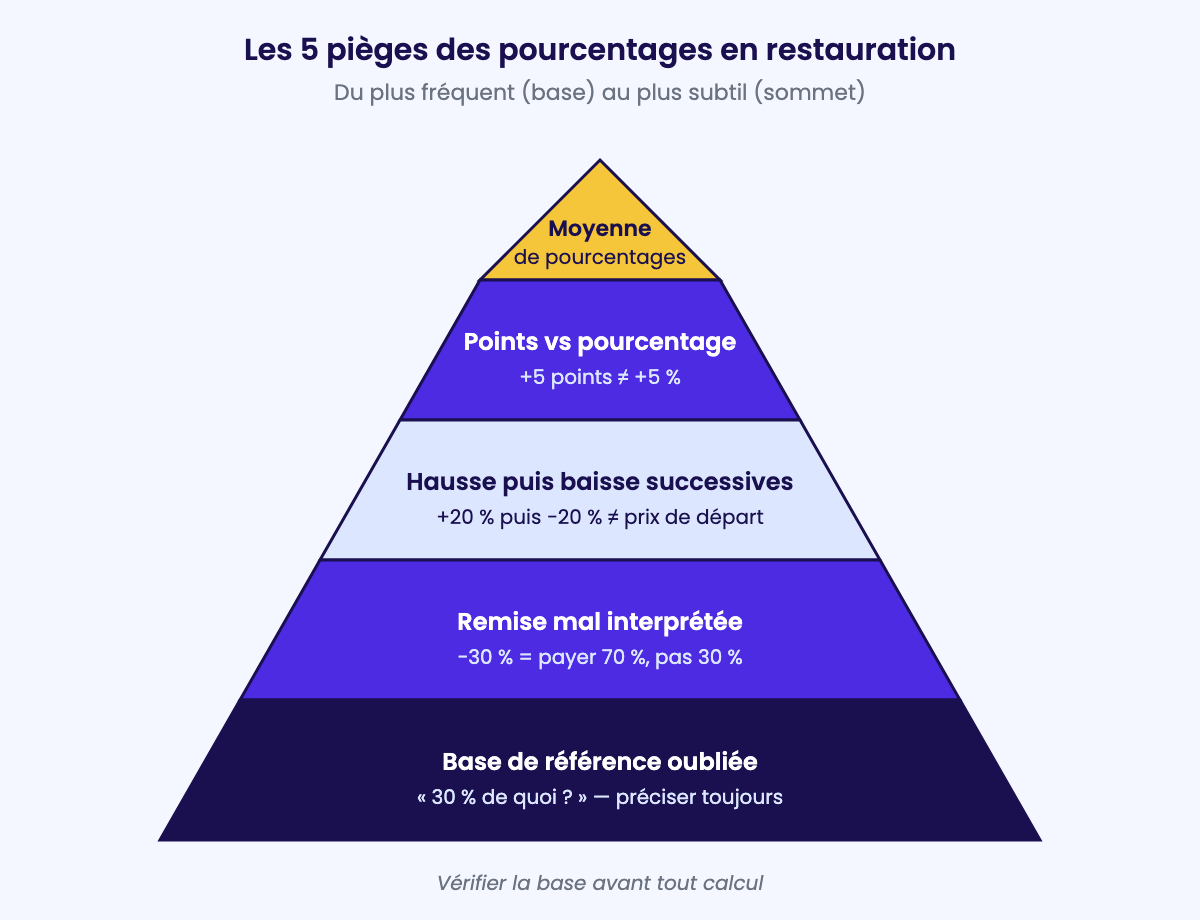
Le premier piège concerne l'ajout et le retrait successifs de pourcentages. En effet, un pourcentage s'applique toujours à une valeur de départ. Or, cette valeur change à chaque étape. Prenons un menu à 10 euros.
Une hausse de 20 % donne 12 euros. Une baisse de 20 % s'applique alors à 12 euros, et non à 10. On retire donc 2,40 euros, ce qui donne 9,60 euros. Le professionnel doit toujours se demander sur quelle base il calcule. Cette erreur revient souvent lors des promotions enchaînées en restauration rapide.
Un manager qui applique une remise sur un prix déjà réduit obtient rarement le résultat attendu. Il convient d'écrire chaque étape et de vérifier la base de calcul à chaque fois.
Le deuxième piège concerne la confusion entre points de pourcentage et pourcentage. Par ailleurs, ces deux notions n'ont pas le même sens. Si la marge d'un burger passe de 20 % à 25 %, elle augmente de 5 points de pourcentage.
Mais elle augmente de 25 % en valeur relative, car 5 divisé par 20 égale 0,25. Sur le terrain, un gérant qui annonce « la marge a gagné 5 % » se trompe souvent de terme. Il faut dire « 5 points ».
Cette confusion peut fausser un bilan mensuel. Le professionnel formé au CAP doit distinguer les deux formulations. Il utilise le mot « points » quand il compare deux pourcentages entre eux.
Le troisième piège porte sur la base de référence oubliée. Concrètement, un pourcentage n'a de sens que si on précise « pourcentage de quoi ».
Par exemple, dire « les boissons représentent 30 % » ne veut rien dire. S'agit-il de 30 % des ventes en volume ? En chiffre d'affaires ? En marge ? En pratique, chaque réponse donne un chiffre différent. Un commis qui prépare un inventaire doit toujours indiquer la base.
Il écrit « 30 % du chiffre d'affaires journalier » ou « 30 % des couverts servis ». Sans cette précision, l'information devient inutilisable. Cette rigueur fait partie des compétences attendues au CAP PSR.
Le quatrième piège concerne les moyennes de pourcentages. À ce titre, on ne peut pas simplement additionner deux pourcentages et diviser par deux.
Prenons deux services. Le midi, 40 % des clients prennent un dessert sur 200 couverts. Le soir, 60 % sur 50 couverts. La moyenne n'est pas 50 %. Il faut calculer le nombre réel de desserts : 80 le midi et 30 le soir.
Cela fait 110 desserts pour 250 couverts, soit 44 %. Le professionnel doit toujours revenir aux valeurs brutes pour faire une moyenne juste. Cette erreur fausse fréquemment les tableaux de bord en cafétéria.
Le cinquième piège vise la remise commerciale mal interprétée. En effet, une remise de 30 % ne signifie pas que le client paie 30 % du prix. Il paie 70 % du prix initial. Un menu à 8 euros avec 30 % de remise coûte 5,60 euros au client, et non 2,40 euros.
Sur le terrain, cette confusion arrive en caisse lors des opérations promotionnelles. Le professionnel doit garder en tête la règle simple : le pourcentage annoncé est celui de l'économie, pas celui du prix payé.
Une vérification mentale rapide protège contre l'erreur. Il suffit de faire prix initial moins remise pour obtenir le montant réel à encaisser.
⚠️ Une hausse suivie d'une baisse du même pourcentage ne ramène jamais au prix de départ. Le résultat est toujours inférieur. Cette erreur revient chaque année aux examens du CAP.
Le référentiel du CAP PSR (RNCP35317), dans son bloc d'enseignements généraux BC4, exige la maîtrise du raisonnement mathématique appliqué à des situations professionnelles.
L'arrêté de création du CAP précise que le candidat doit savoir critiquer un résultat et détecter une erreur de calcul. Par ailleurs, le Code de la consommation impose une information claire et loyale sur les prix affichés.
Une remise mal calculée peut être qualifiée de pratique commerciale trompeuse. Le professionnel de la restauration engage donc sa responsabilité et celle de son employeur lorsqu'il communique un pourcentage inexact au client.
💡 Pour une remise, appliquez la règle du complément. Une remise de 25 % signifie que le client paie 75 % du prix. Multipliez le prix initial par 0,75 pour trouver le prix final en une seule étape.
En pratique, le professionnel adopte trois réflexes simples pour éviter les pièges.
Premièrement, il note toujours la base de calcul avant de poser une opération : 100 euros hors taxes ou 100 euros toutes taxes comprises.
Deuxièmement, il vérifie son résultat par un calcul mental d'ordre de grandeur. Une remise de 10 % sur 50 euros donne environ 5 euros, donc un prix final autour de 45 euros.
Troisièmement, il utilise systématiquement les valeurs brutes pour calculer des moyennes. Ces gestes deviennent automatiques après quelques semaines de pratique en cuisine ou en caisse. Ils protègent contre les erreurs coûteuses lors des inventaires et des promotions.
Situation professionnelle — Erreur de remise en caisse dans une cafétéria d'entreprise
Nawel, employée polyvalente dans une cafétéria d'entreprise servant 600 repas par jour, encaisse pendant l'heure de pointe. Une opération commerciale propose 15 % de remise sur les formules à 9,50 euros. Un collègue lui souffle que le prix devient 1,42 euro, en confondant remise et prix final. Nawel repère l'erreur immédiatement. Elle calcule mentalement : 15 % de 9,50 euros font environ 1,42 euro de remise. Le prix à encaisser est donc 9,50 moins 1,42, soit 8,08 euros. Elle corrige son collègue calmement et applique le bon tarif. Sa maîtrise du calcul mental évite une perte financière importante sur la journée.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.