📝1.3 — Calculs de coûts et de portions en restauration rapide
1.3 — Calculs de coûts et de portions en restauration rapide
Un burger vendu 6,90 € en restauration rapide ne rapporte parfois que 30 centimes de bénéfice net. Un simple oubli de 20 grammes de fromage dans le calcul suffit à faire basculer la recette dans le rouge.
Dans un restaurant rapide, chaque produit vendu repose sur un calcul précis appelé coût matière. Ce coût correspond au prix total des ingrédients utilisés pour préparer une portion. Il comprend le pain, la viande, la sauce, le fromage, la salade et tout accompagnement inclus.
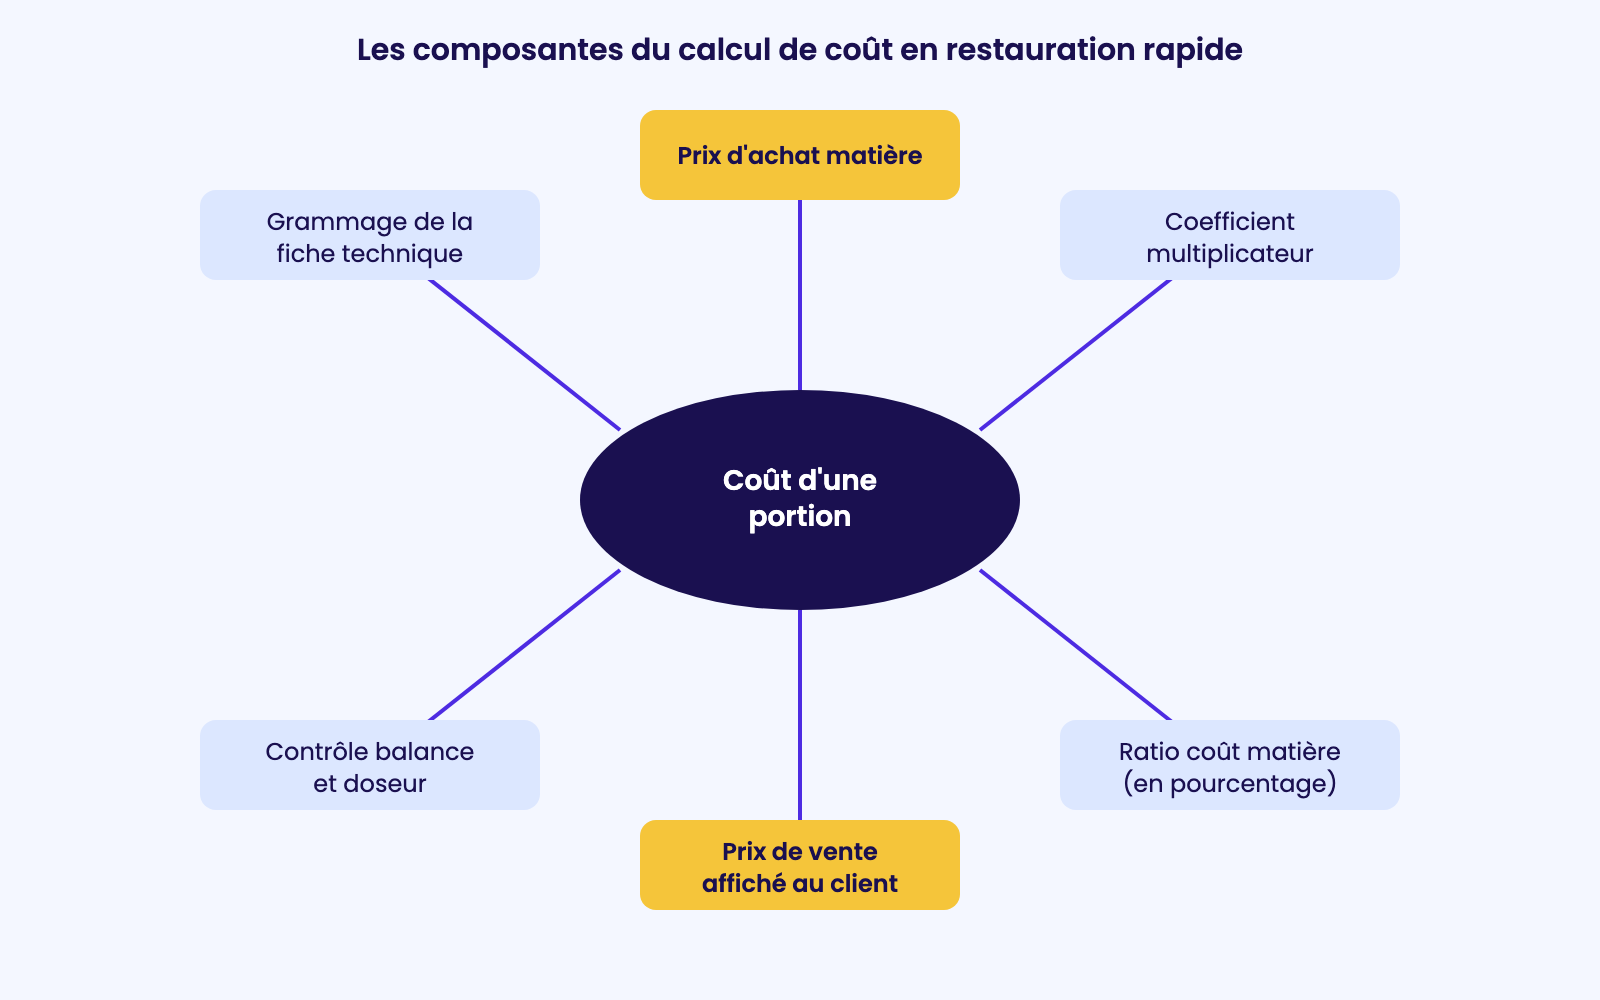
Le professionnel calcule ce coût à partir du prix d'achat au kilo ou au litre. Il divise ensuite ce prix par le grammage utilisé dans la recette. Par exemple, un steak haché acheté 8 € le kilo coûte 0,80 € pour une portion de 100 grammes.
Ce calcul de base se répète pour chaque ingrédient de la fiche technique. La somme totale donne le coût matière de la portion finie. Ce coût sert ensuite à fixer le prix de vente affiché au client.
En effet, le coût matière ne représente qu'une partie du prix final. L'établissement doit aussi payer les salaires, le loyer, l'électricité et les emballages. C'est pourquoi les restaurateurs appliquent un coefficient multiplicateur.
Ce coefficient varie souvent entre 3 et 4 en restauration rapide. Concrètement, un produit qui coûte 1,50 € en matière première se vend entre 4,50 € et 6 € au client. Ce coefficient couvre toutes les charges et dégage une marge de bénéfice.
Le professionnel doit donc maîtriser la multiplication et la division décimale. Il utilise ces opérations chaque fois qu'il chiffre une nouvelle recette. Une erreur de calcul peut faire perdre plusieurs centaines d'euros par mois à l'établissement.
Par ailleurs, la notion de portion joue un rôle central dans la maîtrise des coûts. Une portion correspond à la quantité exacte servie à un client. Elle est définie par la fiche technique du produit. Par exemple, une portion de frites moyenne pèse 110 grammes cuites.
Si le commis sert 130 grammes, il donne 20 grammes de trop. Sur mille commandes par jour, cela représente 20 kilos de frites perdues. Le portionnage se contrôle avec des outils simples.
La balance électronique, la louche calibrée et le doseur à sauce garantissent la régularité. Ces outils évitent le gaspillage et sécurisent la rentabilité du restaurant. Le professionnel apprend à respecter ces grammages dès sa formation.
Sur le terrain, le calcul du coût portion sert aussi à comparer les fournisseurs. Un même produit peut être proposé à deux prix différents selon le distributeur.
Le professionnel doit ramener chaque prix à la même unité pour comparer. Il divise le prix par le poids ou le volume vendu. Par exemple, une bouteille de 5 litres de sauce à 12 € coûte 2,40 € le litre.
Une autre de 3 litres à 8 € coûte 2,67 € le litre. Le premier fournisseur est donc plus intéressant à qualité égale. Ce type de calcul se répète chaque semaine lors des commandes. Il permet à l'établissement de choisir la meilleure offre. La proportionnalité devient alors un outil de décision économique concret.
À ce titre, le calcul du ratio coût matière permet de suivre la santé financière du restaurant. Ce ratio se calcule en divisant le coût matière par le prix de vente hors taxes. On multiplie ensuite le résultat par 100 pour obtenir un pourcentage.
Un burger vendu 5 € hors taxes avec 1,50 € de matière donne un ratio de 30 %. En restauration rapide, ce ratio doit rester entre 28 % et 35 %. Au-delà, la rentabilité chute rapidement.
En dessous, le produit peut sembler trop cher au client. Le manager surveille ce ratio chaque mois. Il ajuste les recettes ou les prix si nécessaire. Cette lecture chiffrée du menu s'appuie directement sur les compétences mathématiques du CAP PSR.
📌 Le coefficient multiplicateur en restauration rapide se situe généralement entre 3 et 4. Il permet de couvrir toutes les charges et de dégager une marge bénéficiaire raisonnable.
Le référentiel du CAP Production et Service en Restaurations (RNCP35317) inclut dans le bloc BC4 des enseignements généraux une compétence en mathématiques appliquées. Le professionnel doit savoir rechercher, extraire et organiser une information chiffrée.
Il doit aussi appliquer la proportionnalité et calculer un pourcentage. Le programme officiel de mathématiques CAP, publié par le Ministère de l'Éducation nationale, précise ces attendus. Le calcul du coût matière et du prix de vente entre directement dans ces compétences évaluées à l'examen.
⚠️ Un dépassement régulier de grammage de seulement 10 % peut faire perdre plusieurs milliers d'euros par an. Le respect strict de la fiche technique protège la rentabilité du restaurant.
En pratique, le commis remplit chaque jour une fiche technique par produit servi. Il note le grammage de chaque ingrédient et son prix au kilo.
Il calcule le coût de la portion avec une calculatrice de service. Il transmet ensuite ce chiffre au responsable pour validation. Lors des inventaires hebdomadaires, il compare les quantités consommées aux ventes réalisées. Un écart supérieur à 3 % déclenche une enquête interne.
Le professionnel doit alors vérifier le respect des grammages en cuisine. Il contrôle aussi les pertes liées aux erreurs de préparation. Ces gestes chiffrés font partie du quotidien dans les chaînes comme McDonald's, Burger King ou KFC. Ils garantissent la rentabilité et la régularité du service.
Situation professionnelle — Calcul du coût d'un menu dans une chaîne de burgers
Lucas, équipier polyvalent dans un Burger King lyonnais qui sert 600 couverts par jour, prépare une nouvelle recette de burger pour une opération commerciale. Il doit calculer le coût matière total à partir des grammages fournis par la fiche technique. Le pain coûte 0,25 €, le steak 0,90 €, le fromage 0,20 €, la sauce 0,10 € et les crudités 0,15 €. Lucas additionne les cinq montants et obtient un coût matière de 1,60 €. Le manager applique un coefficient de 3,5 et valide un prix de vente de 5,60 € hors taxes. Lucas comprend que sa maîtrise des additions et des multiplications décimales sert
directement à fixer le prix affiché au menu.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.